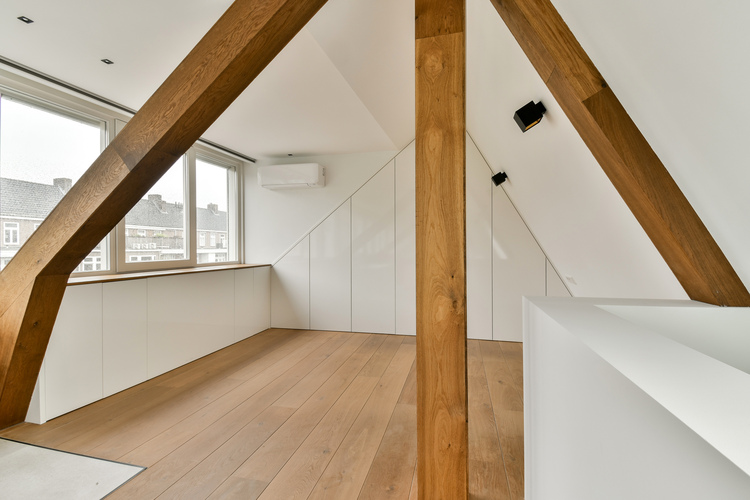
Ein Rohdachboden ist oft eine spannende Angelegenheit: er bietet meist großes Potenzial und oft überraschend viel Fläche. Hinzukommt der gewisse Charme von Altbau, Licht von oben und die Idee, aus „nichts“ etwas Wertvolles zu schaffen. Gleichzeitig gilt der Dachgeschossausbau als Klassiker unter den Immobilien-Investments: Man kauft günstiger ein, schafft neuen Wohnraum und hebt den Wert des gesamten Objekts, zumindest in der Theorie.
In der Praxis entscheidet sich die Rentabilität jedoch nicht an der Aussicht oder an hübschen Visualisierungen, sondern an Dingen wie Baurecht, Technik, Kostenstruktur, Timing und Finanzierung. Wer diese Punkte ausreichend prüft, kann mit einem Dachausbau sehr solide Werte schaffen. Wer sie unterschätzt, landet schnell in einem Projekt, das länger dauert, teurer wird und am Ende weniger bringt als geplant.
Dieser Beitrag führt Sie Schritt für Schritt durch die entscheidenden Fragen zum Thema: Wann lohnt sich der Ausbau eines Rohdachbodens wirklich, wo liegen die typischen Fallstricke und wie kalkulieren Sie am besten, dass das Projekt auch finanziell tragbar ist?
Zuerst die ehrlichste Frage: Ist das Ziel Eigennutzung oder Investment?
Der Dachgeschossausbau fühlt sich oft wie ein Investment an, ist aber nicht automatisch eines. Der Unterschied liegt nicht nur darin, ob Sie selbst einziehen oder vermieten. Er liegt in Ihrer Erwartung an Rendite, Risiko und Liquidität.
Wenn Sie selbst einziehen, dürfen Sie „weichere“ Kriterien höher gewichten, so zum Beispiel Lebensqualität, Grundriss, Licht und Ruhe. Auch dann ist eine gewisse Budgetdisziplin wichtig, aber Sie messen Erfolg nicht ausschließlich in Prozent.
Wenn es ein Investment sein soll, zählen vor allem harte Fakten wie erzielbare Miete, Wiederverkaufswert, Vermietbarkeit, laufende Kosten, steuerliche Effekte und vor allem: Kosten pro geschaffenen Quadratmeter im Verhältnis zum Markt.
Viele Projekte scheitern nicht am Bau, sondern daran, dass diese Zieldefinition fehlt. Dann wird „nach Gefühl“ investiert, was bei Dachausbauten meist ein teurer Luxus ist.
Rohdachboden kaufen: Klingt günstig, ist aber rechtlich oft das schwierigere Modell
Ein Dachboden als „Paket“ wirkt oft attraktiv: niedriger Kaufpreis, viel Entwicklungspotenzial. Aber genau hier liegt die erste große Stolperfalle: Was kaufen Sie hier eigentlich?
Bei einem Rohdachboden in einem Mehrparteienhaus geht es selten nur um Fläche. Es geht um Eigentumsverhältnisse, Nutzungsrechte, Zustimmungen und aber auch um die Frage, ob aus dieser Fläche überhaupt ein rechtsgültiger Wohnraum werden darf.
Ganz konkret sollten Sie sehr früh folgende Punkte klären:
- Ist der Dachboden bereits Wohnungseigentum (WE) oder ein allgemeiner Teil des Hauses?
- Gibt es eine klare Zuordnung im Grundbuch oder ein Nutzwertgutachten?
- Sind Leitungsrechte, Zugänge, Stiegenhaus, Lift und Fluchtwege bereits definiert?
- Brauchen Sie Beschlüsse der Eigentümergemeinschaft und wenn ja, welche Mehrheiten?
- Gibt es Auflagen aus dem Denkmalschutz oder von der Baupolizei (Altstadt, Schutzzonen, Ortsbild)?
Das klingt alles ziemlich trocken, entscheidet aber darüber, ob Ihr Projekt eine planbare Entwicklung wird oder eine Endlosschleife aus Abstimmungen und Verzögerungen.
Ein Investment ist nicht günstig, wenn der Kaufpreis niedrig ist. Es ist günstig, wenn das Risiko und die Umsetzungskomplexität im Verhältnis zur erwarteten Rendite stehen.
Dachgeschossausbau in Ihrem eigenen Haus: Oft schneller, aber auch hier lauern die Klassiker
Wenn Ihnen das Haus bereits gehört (oder Sie es kaufen und dann ausbauen), entfallen viele Themen im Bereich der Eigentümergemeinschaft. Das macht die Umsetzung in der Regel einfacher. Aber unterschätzen Sie nicht, wie schnell ein Dachgeschossausbau aus dem Ruder laufen kann, wenn zwei Dinge fehlen: eine saubere Planung und eine realistische Kostenlogik.
Denn Dachgeschosse sind bautechnisch besonders anspruchsvoll. Hitze, Kälte, Schall, Feuchtigkeit, alles wirkt stärker. Und jeder Fehler wird später spürbar, weil man ihn nicht mehr „verstecken“ kann.
Die größte Rendite-Frage: Wie viele „gute Quadratmeter“ schaffen Sie wirklich?
Beim Dachboden ist Fläche nicht gleich Fläche. Entscheidend ist, wie viel davon als Wohnfläche anerkannt wird und wie gut diese auch tatsächlich nutzbar ist.
Ein Dachgeschoss kann zwar groß wirken, aber durch Dachschrägen, niedrige Kniestöcke, tragende Strukturen oder ungünstige Erschließung reduziert sich die effektiv nutzbare Wohnfläche oft deutlich.
Für Ihre Wirtschaftlichkeit zählt nicht, wie viele Quadratmeter der Dachboden hat, sondern wie viele davon rechtlich als Wohnfläche gelten, wie viele davon wiederum vermietbar sind und wie der Grundriss den Alltag abbildet (Stauraum, Belichtung, Raumhöhen, Bad-Positionen). In Investment-Sprache heißt das: Nicht der Rohzustand zählt, sondern der marktfähige Output.
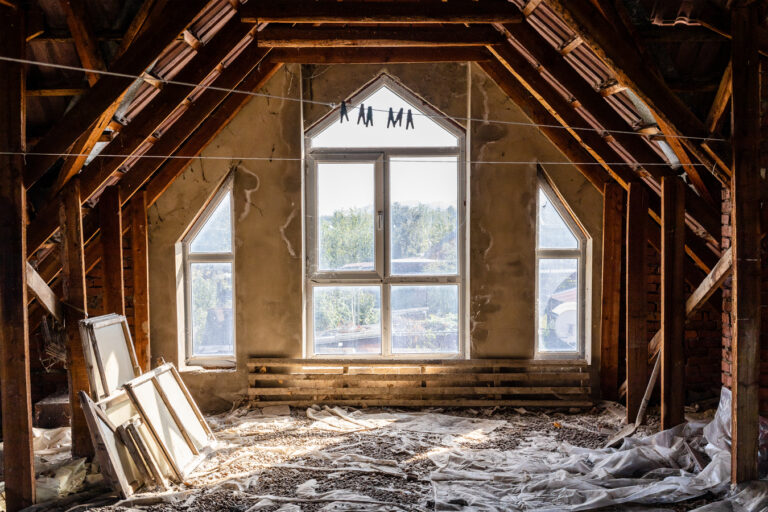
Baurecht und Bewilligungen: Der Punkt, der am häufigsten unterschätzt wird
Bei Dachausbauten entscheidet das Baurecht oft über alles: Kosten, Zeit, Machbarkeit und Rendite. Und gerade weil es komplex ist, wird es in frühen Phasen gerne „später“ behandelt. Das ist ein klassisches Risiko.
Folgende Fragen müssen vor einer finalen Kauf- oder Ausbauentscheidung also unbedingt geklärt sein:
Ist die Nutzung als Wohnraum zulässig?
Ein Rohdachboden ist nicht automatisch Wohnraum. Die Umnutzung kann bewilligungspflichtig sein.
Was sagt der Bebauungsplan?
Gibt es Höhenbeschränkungen, Dachformen, Auflagen für Gauben, Dachflächenfenster oder Aufbauten?
Brandschutz und Fluchtwege:
Ein zusätzlicher Wohnraum im Dach kann neue Anforderungen auslösen: Zweite Fluchtwege, Brandschutzabschnitte, Brandmelderkonzepte, Türen und Stiegenhausauflagen. Diese Themen sind nicht nur formal, sie sind auch teuer.
Stellplätze und Infrastrukturauflagen:
Je nach Gemeinde oder Stadt können zusätzliche Stellplatzverpflichtungen oder Ausgleichszahlungen entstehen, wenn neuer Wohnraum geschaffen wird.
Zustimmung anderer Parteien:
Bei Mehrparteienhäusern sind Beschlüsse, Vereinbarungen und Mitspracherechte ein eigener „Kostenblock“. Nicht in Euro, aber in Zeit, Energie und als Verzögerungsrisiko.
Wenn ein Dachausbau „plötzlich“ doppelt so lange dauert, liegt es selten am Handwerker. Es liegt daran, dass Bewilligungen und Auflagen unterschätzt wurden.
Technik und Substanz: Hier entstehen die echten Kostentreiber
Ein Dachgeschoss ist die Extremzone eines Gebäudes. Deshalb entscheiden technische Themen stärker über Budget und Qualität als bei einer klassischen Wohnungssanierung.
Besonders relevant sind dabei:
Dämmung und sommerlicher Hitzeschutz:
Ein Dachgeschoss, das sich im Sommer aufheizt, ist schwer vermietbar und auch für Eigennutzer nicht sonderlich attraktiv. Gute Dämmung ist also Pflicht, aber auch Hitzeschutz (Materialwahl, Luftdichtheit, Beschattung, Kühlkonzept). Diese Punkte sind kein „Nice-to-have“, sondern für viele Menschen mittlerweile Marktstandard.
Statik und Tragfähigkeit:
Neue Estriche, Bäder, Trennwände, Dachflächenfenster: alles beeinflusst Lasten. Wenn statische Nachrüstungen nötig werden, wird es schnell teuer.
Leitungen: Wasser, Abwasser, Heizung, Strom:
Je weiter die Wege, desto teurer. Das klingt banal, ist aber einer der häufigsten Renditekiller: Ein Bad im Dach kostet nicht nur Sanitär, sondern vor allem Leitungsführung, Schachtlösungen, Durchbrüche und Brandschutzabschottungen.
Schallschutz:
Dachgeschosse sind häufig hellhöriger als erwartet, insbesondere gegenüber Stiegenhäusern, darunter liegenden Wohnungen oder Dachaufbauten. Gute Lösungen kosten zu Beginn einiges und schlechte Lösungen führen in Folge oft zu erhöhter Mieterfluktuation oder zu Preisabschlägen beim Verkauf.
Fensterflächen und Dachöffnungen:
Mehr Licht erhöht zwar die Attraktivität, verursacht aber auch Kosten: Falls Sie Dinge wie Dachflächenfenster oder Gauben einbauen lassen möchten, entstehen schnell fünfstellige Aufpreise, die in frühen Kalkulationen oft fehlen.
So erkennen Sie, ob die Rechnung aufgeht
Ein Dachausbau lohnt sich als Investment typischerweise dann, wenn Sie unter dem Marktpreis Wohnraum schaffen und das inklusive aller Kosten, Risiken und Finanzierung.
Die entscheidenden Prüfsteine hierbei sind:
Gesamtkosten pro marktfähigem Quadratmeter.
Rechnen Sie nicht „Baukosten pro m²“ aus dem Bauch. Rechnen Sie das Gesamtpaket: Planung, Genehmigungen, Bau, Technik, Reserve, Finanzierungskosten während der Bauzeit und aber auch die Vermarktungskosten.
Zeit ist Geld.
Jeder Monat Verzögerung kostet: Zinsen, Opportunitätskosten, oft auch Preisrisiko. Ein Projekt kann wirtschaftlich aussehen und durch Zeitverlust unrentabel werden.
Exit-Strategie.
Wollen Sie vermieten und halten? Oder verkaufen? Beides erfordert andere Prioritäten. Für den Verkauf zählen oft Design, Grundriss und ein gewisser „Wow“-Faktor. Für die Vermietung hingegen zählen Faktoren wie Robustheit, Betriebskosten und Wartungsfreundlichkeit.
Betriebskosten und Energie.
Bei Dachgeschossen wird Energieeffizienz schneller zum Kriterium, weil Wärmeverluste und Hitzeprobleme real spürbar sind. Gute Standards erhöhen die Vermietbarkeit und reduzieren langfristig Kosten, aber sie müssen von Anfang an geplant sein.
Finanzierung: Warum Dachausbauten eine eigene Logik haben
Finanziell sind Dachausbauten oft anspruchsvoller als gedacht, weil die Bank nicht nur den Zustand heute betrachtet, sondern die Sicherheit und die Werthaltigkeit nach Umsetzung.
Typische Themen hierbei sind:
- Baufortschrittszahlungen: Auszahlungen erfolgen oft nach Fortschritt und Nachweisen. Das muss zu Ihrem Zahlungsplan passen.
- Bewertung des Endzustands: Für Konditionen und Beleihung ist relevant, welchen Wert die Bank nach Fertigstellung ansetzt – nicht Ihre Wunschvorstellung.
- Puffer und Nachfinanzierung vermeiden: Dachausbauten haben eine höhere Wahrscheinlichkeit für „Unbekanntes“ (Substanz, Auflagen, Leitungsführung). Ein zu knapper Kredit kann schnell zu teuren Nachfinanzierungen führen.
- Zinsmodell und Laufzeitlogik: Gerade bei größeren Projekten lohnt es sich, Laufzeit, Fixzinsphasen und mögliche Sondertilgungen strategisch zu strukturieren, statt einfach „den Kredit“ aufzunehmen.
Wenn Sie das Projekt als Investment planen, sollte die Finanzierung zu Ihrem Renditeziel passen: nicht zu aggressiv, nicht zu knapp, aber auch nicht unnötig teuer.
Wie clever-finanziert Sie bei Dachausbau und Rohdachboden-Kauf unterstützt
Bei clever-finanziert geht es nicht darum, irgendeine Finanzierung zu finden, sondern die richtige, passend zu Ihrem Vorhaben, Ihrem Risiko-Profil und Ihrer langfristigen Strategie.
Gerade bei Dachgeschossausbauten ist es entscheidend, dass Finanzierung, Bauablauf und Reserven zusammenpassen. Wir unterstützen Sie dabei, Ihr Vorhaben realistisch zu kalkulieren (inkl. Puffer und typischer Kostentreiber), die Finanzierungsstruktur sauber aufzusetzen (vor allem in Hinblick auf Auszahlungslogik, Zinsmodell und Tragbarkeit) und Ihr Projekt so zu planen, dass teure Nachfinanzierungen möglichst vermieden werden.
Wenn Sie überlegen, ein Dachgeschoss auszubauen oder einen Rohdachboden zu kaufen, lohnt sich ein klarer Blick auf Machbarkeit, Kostenstruktur und Finanzierung. Und das am besten, bevor Sie die entscheidenden Schritte setzen.
Vereinbaren Sie dazu jetzt HIER ein unverbindliches Erstgespräch mit clever-finanziert, damit wir Ihre Ausgangslage prüfen, Risiken frühzeitig sichtbar machen und gemeinsam die beste Finanzierung für Ihr Vorhaben entwickeln. Wir freuen uns auf Sie!